Mengenal Asuransi Dwiguna Untuk Tabungan Dan Proteksi
Merencanakan keuangan keluarga sering kali memaksa kita memilih antara menabung atau membeli proteksi. Namun, ada satu opsi yang menawarkan jalan tengah untuk kedua hal tersebut, yaitu asuransi dwiguna. Produk ini mengkombinasikan jaminan tabungan pasti dan perlindungan jiwa ahli waris.
Bagi sebagian orang, memisahkan anggaran asuransi dan investasi terasa merepotkan. Oleh karena itu, memiliki satu instrumen yang mengamankan risiko sekaligus mengumpulkan dana menjadi pilihan praktis. Mari kita bedah bagaimana instrumen ini bekerja dan poin penting sebelum menandatangani polisnya.
Cara Kerja dan Konsep Dasar Asuransi Dwiguna
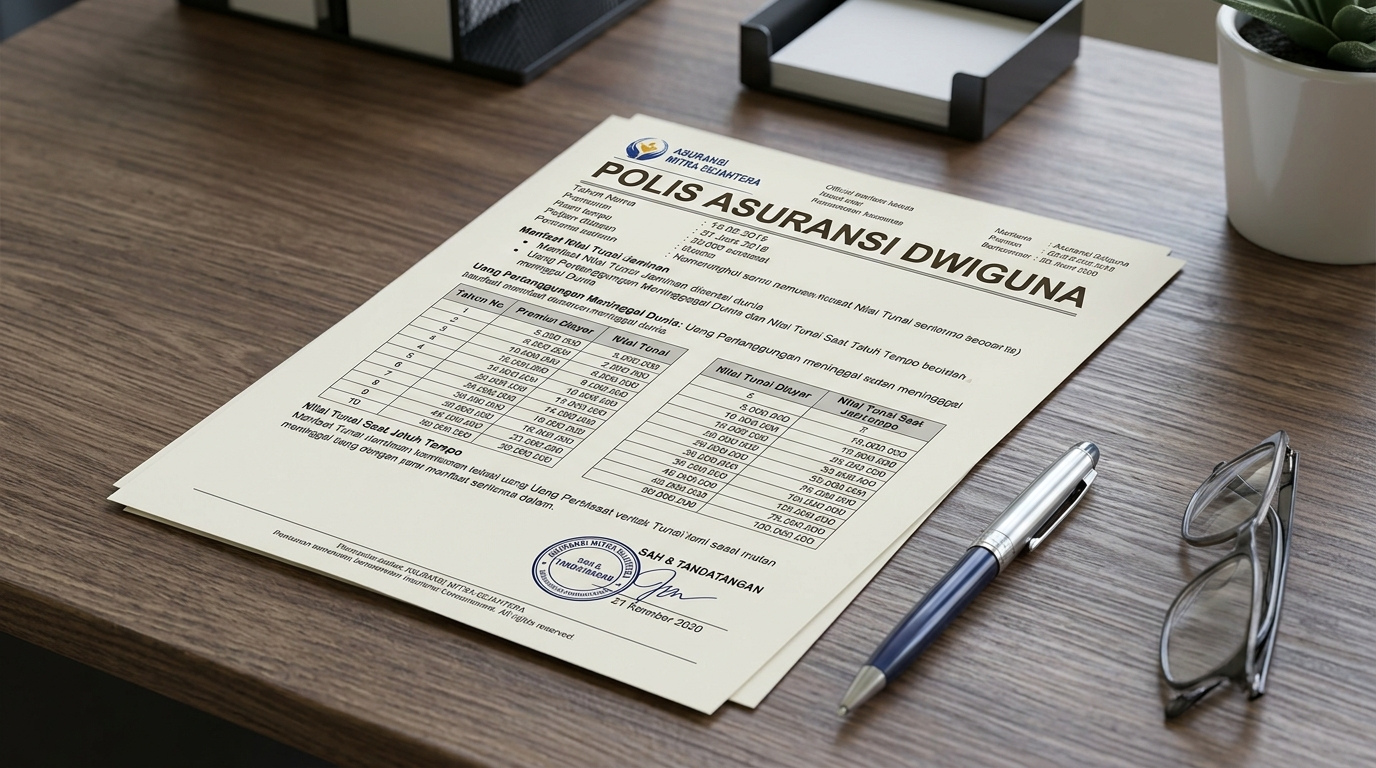
Secara sederhana, asuransi dwiguna membagi premi ke dalam dua keranjang yang berbeda. Keranjang pertama berfungsi sebagai biaya asuransi murni untuk menanggung risiko tutup usia. Sementara itu, keranjang kedua dikelola oleh pihak perusahaan untuk membentuk nilai tunai pada masa depan.
Polis asuransi ini memiliki masa kontrak jelas, misalnya sepuluh tahun. Jika pemegang polis hidup sampai akhir masa asuransi, perusahaan membayarkan uang pertanggungan hidup sesuai kesepakatan. Sebaliknya, apabila terjadi risiko meninggal dunia, keluarga menerima santunan duka. Anda mendapat dua keuntungan sekaligus.
Keuntungan Finansial bagi Pemegang Polis
Mempunyai asuransi dwiguna memberikan kedisiplinan tersendiri dalam menata arus kas bulanan. Anda secara otomatis dipaksa menyisihkan uang secara rutin untuk masa depan. Selain itu, produk ini meminimalkan risiko inflasi biaya kehidupan yang sering mengancam tabungan biasa. Anda tidak perlu lagi repot membuka rekening terpisah.
Keunggulan lain terletak pada jaminan nilai tunai yang lebih pasti dibandingkan instrumen unit link. Hasil pengembangan dana tidak terlalu fluktuatif karena perusahaan menempatkannya pada instrumen konservatif. Akibatnya, Anda bisa memprediksi dengan akurat berapa jumlah dana yang akan cair nanti.
Kepastian ini sangat membantu ketika Anda memiliki target waktu kaku. Anda tidak perlu khawatir dana tiba-tiba anjlok sebelum waktu pencairan tiba. Faktor keamanan finansial inilah yang menjadi alasan keluarga mulai memilih instrumen ini.
Perbandingan dengan Produk Asuransi Jiwa Tradisional
Calon nasabah kerap bingung membedakan asuransi dwiguna dengan asuransi jiwa berjangka konvensional. Perbedaan mendasar ada pada status pengembalian premi ketika masa kontrak berakhir. Asuransi jiwa tradisional menjamin uang premi hangus jika tidak ada klaim selama periode berjalan.
Di sisi lain, premi asuransi dwiguna dipatok jauh lebih mahal. Tingginya biaya ini wajar karena perusahaan harus mengumpulkan sebagian dana untuk dikembalikan kepada Anda nantinya. Jika anggaran sangat ketat, asuransi jiwa murni mungkin lebih masuk akal.
|
Fitur Utama |
Asuransi Dwiguna |
Jiwa Berjangka |
|
Nilai tunai akhir |
Tersedia pada akhir |
Tidak tersedia sama sekali |
|
Premi bulanan |
Relatif lebih tinggi |
Relatif sangat rendah |
|
Risiko premi |
Tidak akan hangus |
Hangus tanpa ada klaim |
|
Fokus produk |
Tabungan dan proteksi |
Proteksi risiko murni saja |
Tabel di atas memperlihatkan kontras tajam antara kedua opsi tersebut. Pilihan akhir bergantung pada seberapa besar anggaran yang siap Anda alokasikan setiap bulan.
Kapan Anda Membutuhkan Polis Asuransi Ini?
Tidak semua orang cocok membeli instrumen yang menggabungkan proteksi dan tabungan secara utuh. Instrumen ini relevan bagi mereka yang memiliki target finansial dengan tenggat waktu tetap.
Merencanakan Kebutuhan Dana Pendidikan Anak
Kebutuhan dana pendidikan selalu naik dan tidak bisa ditunda sesuka hati. Asuransi dwiguna memastikan anak tetap bisa kuliah meskipun pencari nafkah utama mendadak tutup usia. Dana cair saat anak lulus sekolah sesuai jadwal kontrak sejak awal kesepakatan.
Persiapan Masa Pensiun Tambahan
Selain pendidikan, nilai tunai dari asuransi ini pas sebagai pelengkap dana pensiun hari tua. Masa tua membutuhkan jaminan arus kas yang stabil dan bebas hantaman pasar saham. Saat berhenti bekerja, dana cair dari perusahaan akan memberikan rasa aman.
Produk ini bertindak sebagai jaring pengaman lapis kedua di bawah dana pensiun utama. Merencanakan strategi ini sejak usia produktif akan meringankan total beban bulanan Anda secara signifikan.
Poin Kritis Sebelum Menandatangani Kontrak Polis
Sebelum memutuskan transfer dana awal, pelajari dengan saksama seluruh pasal dalam dokumen penawaran. Pastikan Anda memahami rasio pembagian antara biaya asuransi jiwa dan porsi tabungan. Sering kali, nasabah merasa kecewa karena ekspektasi imbal hasil tidak selaras janji awal pemasar.
Kemudian, periksa kemampuan bayar Anda untuk jangka panjang yang disepakati. Asuransi dwiguna menuntut komitmen panjang hingga belasan tahun tanpa boleh putus setoran. Jika berhenti di tengah jalan, Anda akan menelan kerugian finansial karena porsi nilai tunai yang terbentuk masih kecil.
Akhirnya, bandingkan beberapa dokumen penawaran dari dua perusahaan keuangan sekaligus. Lihat rekam jejak penyedia asuransi dalam membayarkan klaim dan kemampuan finansial mereka secara utuh. Perusahaan yang sehat akan memastikan dana perlindungan aman hingga masa jatuh tempo kontrak.
Hal yang Sering Ditanyakan Seputar Asuransi Dwiguna
Apakah uang dari asuransi dwiguna dijamin cair penuh?
Ya, angka nilai tunai yang dijanjikan pada awal kontrak bersifat pasti sesuai klausul aslinya. Perusahaan wajib membayarkan seluruh nominal tersebut jika pemegang polis asuransi masih hidup hingga batas pertanggungan. Selalu teliti tabel ilustrasi nilai tunai dengan saksama.
Bagaimana jika terlambat membayar premi bulanan?
Perusahaan umumnya memberikan kebijakan masa tenggang pembayaran selama tiga puluh sampai empat puluh lima hari. Jika tagihan tetap tidak dibayar lunas setelah masa toleransi habis, kontrak polis bisa nonaktif permanen. Seluruh jaminan perlindungan keluarga otomatis berhenti bekerja seketika.
Apakah asuransi dwiguna cocok untuk investasi murni agresif?
Tidak sepenuhnya tepat untuk target tersebut. Produk ini lebih mengutamakan keamanan modal dan perlindungan risiko dibandingkan pertumbuhan aset agresif. Jika fokus utama murni mencari imbal hasil besar, penempatan dana di pasar modal akan memberikan hasil balik yang jauh lebih optimal.
Langkah Cermat Menata Masa Depan Keluarga Anda
Memilih layanan asuransi dwiguna merupakan keputusan besar yang berdampak pada stabilitas kas keluarga. Instrumen ini menawarkan rasa tenang dengan menggabungkan kedisiplinan komitmen menabung dan kepastian nilai santunan ahli waris.
Selama Anda memahami konsekuensi biaya dan komitmen waktunya, produk ini akan berfungsi menjadi jangkar keuangan yang solid. Susunlah anggaran rumah tangga hari ini, lalu periksa apakah produk gabungan ini selaras dengan prioritas masa depan Anda.