Pentingnya Asuransi Kendaraan Bagi Pemilik Mobil Baru
Mobil pribadi membawa kemudahan besar bagi rutinitas harian. Namun, risiko di jalan raya selalu mengintai kapan saja tanpa bisa ditebak secara pasti. Kondisi lalu lintas yang padat sering kali memicu kecelakaan kecil yang merepotkan. Oleh karena itu, memiliki asuransi kendaraan menjadi langkah antisipasi yang sangat rasional. Pemilik mobil baru sering kewalahan mencari informasi perlindungan ini. Padahal, perlindungan kerusakan sangat penting bagi stabilitas keuangan keluarga. Artikel ini akan memandu cara memilih proteksi yang pas untuk kebutuhan.
Alasan Utama Memiliki Asuransi Kendaraan Saat Ini
Berkendara di jalan raya penuh dengan dinamika yang tidak terduga. Pemilik kendaraan sering menghadapi pengemudi lain yang ceroboh atau kurang berhati-hati. Akibatnya, risiko benturan di jalan menjadi jauh lebih tinggi. Ancaman pencurian kendaraan juga masih menjadi masalah nyata di berbagai kota besar. Oleh karena itu, asuransi kendaraan hadir sebagai perisai keamanan finansial utama. Biaya perbaikan bengkel terus mengalami kenaikan tajam setiap tahun.
Jika tidak ada perlindungan khusus, dana darurat pribadi pasti terkuras drastis. Selanjutnya, asuransi mobil memberi rasa tenang yang luar biasa saat parkir di tempat umum. Pikiran menjadi lebih rileks karena tahu ada jaminan penggantian biaya perbaikan. Beberapa layanan tambahan seperti derek gratis juga sering ditawarkan oleh perusahaan penjamin. Manfaat proteksi finansial ini jauh melampaui sekadar proses ganti rugi fisik di bengkel. Keputusan memiliki kontrak perlindungan merupakan investasi cerdas untuk menjaga harga jual aset Anda.
Perbedaan Mendasar TLO dan Opsi Menyeluruh
Calon pelanggan wajib mengenali dua jenis perlindungan dasar sebelum menyepakati kontrak tertulis. Pertama, ada opsi Total Loss Only yang biasa disingkat TLO. Jenis ini memberikan kompensasi penuh jika tingkat kerusakan mencapai batas tujuh puluh lima persen. Misalnya, kendaraan hilang dicuri komplotan penjahat atau hancur parah akibat tabrakan beruntun. Beban setoran untuk jenis ini dinilai sangat terjangkau bagi para pemula. Namun, TLO tidak akan menanggung tagihan bengkel untuk masalah lecet ringan.
|
Jenis Proteksi |
Fokus Jaminan |
Kisaran Biaya |
Rekomendasi |
|
TLO |
Rusak parah |
Terjangkau |
Pemula |
|
All Risk |
Segala kondisi |
Lebih mahal |
Mobil baru |
Pilihan kedua adalah perlindungan menyeluruh yang populer dengan sebutan asuransi all risk. Jenis komprehensif ini siap menanggung hampir seluruh ragam kerusakan fisik bodi kendaraan. Mulai dari masalah penyok ringan hingga kerusakan bodi parah akibat kecelakaan fatal. Beban biaya yang harus disetor nasabah setiap tahun sudah pasti lebih tinggi. Meski begitu, perlindungan utuh ini selalu menjadi rekomendasi utama untuk mobil keluaran terbaru. Pemilik mobil gres biasanya sangat sensitif terhadap goresan kecil sekecil apa pun.
Komponen Penentu Besaran Biaya Proteksi
Banyak orang sering bingung mengenai skema penghitungan tagihan asuransi. Sebenarnya, ada beberapa faktor penentu angka tagihan pasti bulanan tersebut. Faktor paling dominan adalah kisaran harga jual kendaraan di pasar saat ini. Makin mahal harganya, makin tinggi pula tarif preminya. Kemudian, usia operasional mesin kendaraan jadi pertimbangan krusial pihak penyedia layanan. Mobil berumur tua pasti punya risiko kerusakan tinggi saat terus dipaksa melaju. Akibatnya, perusahaan sering menaikkan standar harga bagi kendaraan produksi lama.
Faktor penentu selanjutnya berkaitan erat dengan zona domisili pembeli. Kota metropolitan dengan tingkat kemacetan ekstrem punya potensi kecelakaan harian jauh lebih besar. Oleh karena itu, standar tarif perlindungan di kawasan padat selalu lebih mahal. Penambahan fitur perluasan jaminan juga langsung menaikkan beban premi bulanan Anda. Misalnya, nasabah minta tambahan proteksi kerusakan akibat bencana banjir musiman. Tambahan fasilitas ekstra ini secara otomatis memperbesar kewajiban bayar polis asuransi tersebut.
Langkah Praktis Mengajukan Permintaan Ganti Rugi
Proses permohonan ganti rugi sering dianggap terlalu berbelit oleh sebagian pelanggan. Padahal, tahapan klaim asuransi berjalan sangat lancar jika nasabah rajin mengikuti urutan aturan. Pertama, korban wajib melaporkan insiden kerusakan fisik maksimal dalam tempo tiga hari. Pelaporan resmi ini bisa dilakukan lewat saluran pusat panggilan atau aplikasi digital mereka. Selanjutnya, kumpulkan semua lembar berkas identitas pribadi beserta surat izin mengemudi. Bukti kepemilikan sah kendaraan juga harus dilampirkan tanpa ada yang tertinggal.
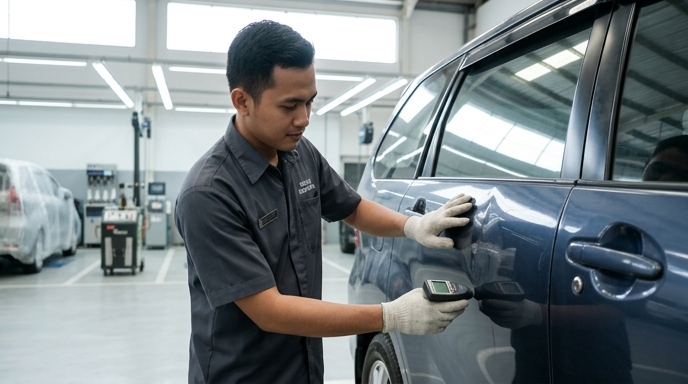
Setelah syarat administrasi beres, langsung kendarai mobil ke bengkel rujukan terdekat. Mekanik bengkel akan mengecek seluruh bodi untuk menyusun proposal rincian biaya. Kemudian, rincian nota tagihan dikirim menuju meja kerja analis asuransi. Jika disetujui tanpa catatan khusus, pekerjaan langsung dieksekusi tanpa menagih ongkos mahal. Nasabah biasanya cuma dibebani tanggungan risiko mandiri untuk pengurusan administrasi dasar bengkel. Kelancaran permohonan kompensasi benar-benar bergantung pada seberapa cepat kelengkapan berkas diserahkan.
Cara Mengevaluasi Kredibilitas Perusahaan Penjamin
Calon konsumen dilarang menentukan perusahaan penjamin secara serampangan. Anda wajib mengecek rekam jejak penyedia layanan asuransi sebelum menyetujui perjanjian panjang. Langkah awal yang paling tepat adalah melacak izin operasi dari lembaga pengawas keuangan nasional. Bukti legalitas ini memastikan setoran uang dikelola secara aman tanpa penyelewengan fiktif. Nasabah jadi terbebas dari ancaman penipuan berkedok layanan perlindungan investasi fiktif. Selanjutnya, pastikan pihak asuransi punya daftar panjang mitra bengkel yang tersebar merata. Jaringan mitra bengkel besar sangat menolong saat terjadi mogok mendadak di jalanan antarkota.
Selain itu, tingkat kepedulian staf layanan bantuan patut dites sejak tahap awal negosiasi. Coba hubungi nomor pengaduan darurat mereka tepat pada jam sibuk siang hari. Evaluasi seberapa tanggap operator menerima panggilan serta menyajikan opsi solusi teknis. Respons petugas pengaduan mencerminkan kultur nyata dedikasi layanan keluhan pelanggan harian. Jangan ragu menyisir ulasan media sosial mengenai reputasi kecepatan pencairan dana perbaikan mereka.
Pertanyaan Umum Seputar Perlindungan Berkendara
Apa saja kendala yang bisa membatalkan klaim polis asuransi kendaraan otomatis?
Pelanggaran aturan marka jalan menjadi pemicu utama gugurnya hak jaminan kompensasi kecelakaan. Sebagai contoh nyata, pengemudi nekat menerobos perlintasan kereta api atau berkendara saat sedang mabuk minuman. Selain itu, mengubah fungsi mobil pribadi buat operasional angkutan komersial tanpa pemberitahuan resmi juga menyalahi kontrak awal.
Bagaimana strategi mengatur pengeluaran untuk premi bulanan?
Langkah paling rasional adalah membandingkan tawaran kuotasi harga dari beberapa lembaga berbeda secara bersamaan. Beberapa agen pemasar gemar mengobral kupon diskon istimewa bagi pemohon yang bersih riwayat kecelakaannya. Kemudian, buang opsi fasilitas perlindungan bencana ekstra yang terbukti jarang mengancam kawasan tempat tinggal Anda.
Langkah Lanjutan Setelah Menentukan Pilihan Terbaik
Membekali diri dengan proteksi kendaraan finansial adalah prioritas mutlak bagi semua pengemudi roda empat zaman sekarang. Setelah mendalami panduan dasar di atas, segera rapikan porsi anggaran keuangan rumah tangga. Jangan terus menunda pendaftaran karena potensi musibah lalu lintas pantang ditebak jadwal kedatangannya. Bandingkan kembali detail perlindungan asuransi kendaraan sebelum Anda mantap mentransfer dana premi. Pastikan seluruh rincian pasal kesepakatan tertulis sudah dipelajari tuntas. Tindakan antisipatif dini terbukti ampuh mengamankan uang tabungan pendidikan keluarga kelak.